

Die GoBD legen fest, wie Sie Ihre Buchführung und Ihre digitalen Belege führen müssen, damit sie steuerlich als ordnungsgemäß gelten. Für kleine Unternehmen heißt das vor allem: Belege zeitnah erfassen, im Originalformat aufbewahren und so ablegen, dass sie unverändert und wiederauffindbar bleiben. Dieser Ratgeber erklärt Schritt für Schritt, was hinter dem Begriff steckt, wie Sie Belege digital aufbewahren und worauf es beim ersetzenden Scannen ankommt.
- Was: Die GoBD sind eine Verwaltungsanweisung des Bundesfinanzministeriums (BMF) dazu, wie Buchführung und digitale Belege beschaffen sein müssen.
- Für wen: Für alle, die steuerlich zur Buchführung oder zu Aufzeichnungen verpflichtet sind – unabhängig von der Betriebsgröße, auch bei einfacher EÜR und für Kleinunternehmer.
- Digital empfangen bleibt digital: Eine PDF- oder E-Rechnung wird im Originalformat gespeichert; ein Ausdruck genügt nicht.
- Papier darf digital werden: Ersetzendes Scannen ist erlaubt, wenn der Beleg vollständig, lesbar und unveränderbar erfasst und der Ablauf dokumentiert ist.
- Kernprinzip: „Keine Buchung ohne Beleg“ – jeder Geschäftsvorfall braucht einen nachvollziehbaren Beleg.
Was bedeuten die GoBD? Kurz und verständlich erklärt
Wenn Sie sich fragen: „GoBD – was ist das eigentlich?“, hier die kurze Antwort. GoBD ist die Abkürzung für die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff. Es handelt sich um eine Verwaltungsanweisung des Bundesfinanzministeriums (BMF), also um ein Regelwerk, an dem sich die Finanzverwaltung orientiert, wenn sie Ihre Buchführung beurteilt.
Die GoBD-Bedeutung lässt sich in einem Satz zusammenfassen: Sie legen fest, wie Ihre Buchführung und Ihre digitalen Belege beschaffen sein müssen, damit sie steuerlich als ordnungsgemäß gelten. Rechtlich stützen sich die GoBD auf die Aufzeichnungs- und Aufbewahrungspflichten der Abgabenordnung (AO, §§ 145–147) sowie auf die Vorgaben zu Rechnungen im Umsatzsteuergesetz (§ 14 UStG). Die GoBD erfinden also keine neuen Pflichten, sondern erklären, wie die bereits bestehenden gesetzlichen Regeln in der elektronischen Praxis umzusetzen sind.
Der zentrale Grundsatz dahinter ist einfach und stammt aus den klassischen Grundsätzen ordnungsmäßiger Buchführung: keine Buchung ohne Beleg. Jeder Geschäftsvorfall – jede Ausgangsrechnung, jede Tankquittung, jeder Wareneinkauf – muss durch einen nachvollziehbaren Beleg dokumentiert sein. Die GoBD beschreiben, welche Anforderungen dieser Beleg und seine Aufbewahrung erfüllen müssen, wenn beides digital erfolgt.

Für wen gelten die GoBD?
Nachdem klar ist, was die GoBD regeln, stellt sich die nächste Frage: Wen betreffen sie überhaupt? Die entscheidende Antwort lautet kurz: alle, die steuerlich zur Buchführung oder zu Aufzeichnungen verpflichtet sind. Auf die Größe des Betriebs kommt es dabei nicht an. Ob Sie eine doppelte Buchführung mit Bilanz erstellen oder nur eine einfache Einnahmen-Überschuss-Rechnung (EÜR) – also die Gegenüberstellung von Betriebseinnahmen und Betriebsausgaben – machen, ändert nichts daran, dass die GoBD greifen.
Die GoBD gelten unabhängig von der Größe des Betriebs
Viele Selbstständige gehen davon aus, dass die GoBD nur für größere Firmen mit eigener Buchhaltungsabteilung gelten. Das ist ein Irrtum. Sobald Sie steuerlich relevante Belege erfassen und aufbewahren – und das tun Sie, sobald Sie eine Steuererklärung mit betrieblichen Einkünften abgeben – sind Sie betroffen. Auch als GoBD-Kleinunternehmer im Sinne der Kleinunternehmerregelung sind Sie nicht ausgenommen: Die Regelung befreit von der Umsatzsteuer, nicht aber von den Ordnungspflichten für Ihre Aufzeichnungen.
Konkrete Beispiele aus der Praxis
Damit klarer wird, wie breit der Kreis der Betroffenen ist, hier fünf typische Fälle:
| Betrieb | Typische Aufzeichnungen | GoBD relevant? |
|---|---|---|
| Handwerksbetrieb (z. B. Elektriker mit zwei Mitarbeitern) | Eingangsrechnungen für Material, Ausgangsrechnungen an Kunden, Kassenbelege | Ja |
| Gastronomie (z. B. kleines Café) | Tageseinnahmen über die Kasse, Lieferantenrechnungen, Bewirtungsbelege | Ja |
| Einzelhandel (z. B. Modegeschäft) | Kassenaufzeichnungen, Wareneinkauf, Ladenmiete | Ja |
| IT-Freelancer (EÜR) | Ausgangsrechnungen an Auftraggeber, Belege für Software und Hardware | Ja |
| Kleine Agentur (Design, Marketing) | Projektrechnungen, Belege für Freelancer, Reise- und Bewirtungskosten | Ja |
In allen fünf Fällen entstehen im Alltag Belege, die steuerlich zählen – vom Kassenbon über die E-Mail mit einer PDF-Rechnung bis zur Handy-Fotografie eines Tankbelegs. Sobald diese Belege Grundlage für Ihre Buchführung oder Ihre EÜR sind, müssen sie nach den GoBD ordnungsgemäß erfasst und aufbewahrt werden.
Auch die einfache EÜR ist erfasst
Ein häufiges Missverständnis betrifft die EÜR. Wer keine Bilanz aufstellt, sondern nur Einnahmen und Ausgaben gegenüberstellt, denkt oft, die GoBD spielten keine Rolle. Das Gegenteil ist der Fall: Es gilt der Grundsatz „keine Buchung ohne Beleg“ – jeder Geschäftsvorfall muss durch einen nachvollziehbaren Beleg abgesichert sein. Dieser Grundsatz greift auch bei der einfachen EÜR. Die Anforderungen an Nachvollziehbarkeit, Vollständigkeit und Unveränderbarkeit gelten damit für den IT-Freelancer mit EÜR ebenso wie für den bilanzierenden Handwerksbetrieb.
Wie Sie diese Belege konkret digital aufbewahren – ob als PDF, E-Rechnung oder Foto vom Handy – und worauf es beim ersetzenden Scannen ankommt, erfahren Sie in den folgenden Abschnitten.

Die GoBD-Grundsätze im Überblick
Die GoBD wurden erstmals 2014 veröffentlicht und seitdem mehrfach aktualisiert. Sie beschreiben nicht ein einzelnes Gebot, sondern mehrere Grundprinzipien, die zusammen die GoBD-Konformität ausmachen. Wer diese GoBD-Grundsätze im Alltag beachtet, führt seine Buchhaltung so, dass ein Außenstehender – etwa das Finanzamt oder Ihr Steuerberater – jeden Geschäftsvorfall nachvollziehen kann.
Die folgende Tabelle fasst die sechs Kernprinzipien mit je einem Beispiel aus dem Büroalltag eines kleinen Unternehmens zusammen.
| Grundsatz | Was dahintersteht | Beispiel aus dem Alltag |
|---|---|---|
| Nachvollziehbarkeit | Ein sachverständiger Dritter muss jeden Geschäftsvorfall vom Beleg bis zur Buchung (und zurück) verfolgen können. | Zur Rechnung eines Materiallieferanten lässt sich die passende Buchung und der Zahlungsnachweis eindeutig zuordnen. |
| Vollständigkeit | Jeder Geschäftsvorfall wird lückenlos erfasst – „keine Buchung ohne Beleg“. | Auch der Tankbeleg über wenige Euro und die Barzahlung beim Großmarkt landen in der Buchhaltung, nicht nur die großen Rechnungen. |
| Richtigkeit | Belege werden inhaltlich zutreffend und mit den korrekten Beträgen erfasst. | Der Rechnungsbetrag inklusive Umsatzsteuer wird exakt so gebucht, wie er auf dem Beleg steht. |
| Zeitgerechte Erfassung | Geschäftsvorfälle werden zeitnah aufgezeichnet, nicht erst Monate später gesammelt. | Die Handwerkerin fotografiert den Tankbeleg noch am selben Tag, statt Belege bis zum Jahresende in der Schublade zu sammeln. |
| Ordnung | Belege und Buchungen sind systematisch und wiederauffindbar abgelegt. | Eingangsrechnungen liegen strukturiert nach Monat und Lieferant vor, nicht ungeordnet in einem Sammelordner. |
| Unveränderbarkeit | Einmal erfasste Daten dürfen nicht mehr unbemerkt geändert oder gelöscht werden. | Eine bereits gebuchte Rechnung wird nicht einfach überschrieben, sondern per nachvollziehbarer Korrekturbuchung berichtigt. |
Zwei dieser Grundsätze sind für digitale Belege besonders praxisrelevant und verdienen einen genaueren Blick: die zeitgerechte Erfassung und die Unveränderbarkeit.
Zeitgerechte Erfassung: Belege zeitnah festhalten
Die zeitgerechte Erfassung bedeutet, dass Sie Geschäftsvorfälle nicht monatelang liegen lassen, sondern zeitnah dokumentieren. Der Hintergrund ist einfach: Je länger ein Beleg herumliegt, desto größer ist die Gefahr, dass er verloren geht, verblasst oder in Vergessenheit gerät – die Vollständigkeit leidet.
Die GoBD verlangen dabei nicht, dass jeder Beleg sofort gebucht wird. Es geht zunächst darum, den Vorfall zeitnah festzuhalten und gegen Verlust zu sichern. Als Orientierung nennt die Finanzverwaltung für unbare Geschäftsvorfälle regelmäßig einen Zeitraum von rund zehn Tagen – eine feste gesetzliche Frist ist das nicht. Praktisch heißt das für ein kleines Unternehmen:
- Papierbelege möglichst am Tag des Eingangs erfassen oder digitalisieren, statt sie zu sammeln.
- Belege gegen Verlust und Verblassen sichern (Viele Thermopapier-Kassenbons verblassen innerhalb weniger Monate).
- Eine feste Routine etablieren – etwa: jeder Beleg wird direkt fotografiert und in die laufende Sammlung aufgenommen.
Genau hier setzt eine kontinuierliche Belegerfassung an: Wenn Rechnungen und Quittungen laufend über den Monat erfasst werden, ist die zeitgerechte Erfassung fast automatisch erfüllt – und Ihr Steuerberater erhält am Monatsende einen vollständigen, sortierten Stapel statt einer Schuhschachtel.
Unveränderbarkeit: Was einmal erfasst ist, bleibt nachvollziehbar
Die Unveränderbarkeit ist der Grundsatz, an dem sich die Buchhaltung mit einfachen Bordmitteln oft schwer tut. Er besagt: Sobald ein Beleg oder eine Buchung erfasst ist, darf eine spätere Änderung nicht spurlos möglich sein. Falsch bedeutet das nicht, dass man Fehler nie korrigieren darf – korrigieren dürfen Sie selbstverständlich. Aber die ursprüngliche Version und die Korrektur müssen beide sichtbar bleiben.
Wichtig für die Praxis: Ein gewöhnliches Word-Dokument oder eine Excel-Tabelle ohne Versionierung, in der man Beträge jederzeit überschreiben kann, ohne dass eine Spur zurückbleibt, erfüllt die Unveränderbarkeit in der Regel nicht. Auch eine PDF-Rechnung, die man nachträglich mit einem PDF-Editor abändert, wäre problematisch.
Für ein kleines Unternehmen bedeutet der Grundsatz konkret:
- Eine bereits erfasste Rechnung wird nicht überschrieben, sondern durch eine nachvollziehbare Korrektur (z. B. Storno- und Neubuchung) berichtigt.
- Digitale Belege werden so abgelegt, dass spätere Änderungen protokolliert oder technisch verhindert werden.
- Wer Belege nur als lose Dateien im Ordner speichert, sollte dokumentieren, wie deren Unveränderbarkeit sichergestellt ist – hier hilft eine Software mit Änderungshistorie.
Diese sechs Grundsätze bilden zusammen die Grundlage der GoBD-Konformität. In den folgenden Abschnitten sehen wir uns an, wie Sie digitale Belege – PDF, E-Rechnung und Handyfotos – so aufbewahren, dass diese Prinzipien im Alltag tatsächlich eingehalten werden.
Belege digital aufbewahren: PDF, E-Rechnung und Fotos vom Handy
Ein Beleg, der elektronisch bei Ihnen ankommt, muss auch elektronisch aufbewahrt werden – und zwar in genau dem Format, in dem Sie ihn erhalten haben. Das ist einer der Punkte, an dem sich in der Praxis am häufigsten Fehler einschleichen. Wer eine Rechnung als PDF per E-Mail bekommt, sie ausdruckt, abheftet und die E-Mail anschließend löscht, hat den Beleg aus Sicht der GoBD nicht korrekt aufbewahrt. Der Ausdruck allein genügt nicht.
Warum ein Ausdruck nicht ausreicht
Die GoBD verlangen, dass Belege in ihrer ursprünglichen Form erhalten bleiben. Bei einer digital empfangenen Rechnung ist die Datei selbst das Original, nicht das Papier, das Sie daraus erzeugen. Ein Ausdruck ist eine Kopie – und eine Kopie ersetzt das digitale Original nicht. Für Sie heißt das konkret: Wenn ein Beleg digital hereinkommt, bleibt er digital erhalten.
Belege digital aufbewahren bedeutet dabei mehr als „irgendwo speichern“. Die Datei muss unverändert, lesbar und über die gesamte Aufbewahrungsfrist auffindbar bleiben. Diese Anforderungen behandeln wir im Abschnitt zu den Aufbewahrungsfristen genauer – wichtig ist hier zunächst: Das Original wandert nicht in den Papierkorb des Postfachs.
Diese digitalen Belege betrifft das
- Rechnungen als PDF per E-Mail – bei elektronisch empfangenen Rechnungen ist die empfangene Datei das Original und wird gespeichert.
- Belege aus Online-Portalen – etwa Rechnungen von Lieferanten, Telefonanbietern oder Cloud-Diensten, die Sie zum Download bereitgestellt bekommen.
- E-Rechnungen im ZUGFeRD-Format – dazu gleich mehr.
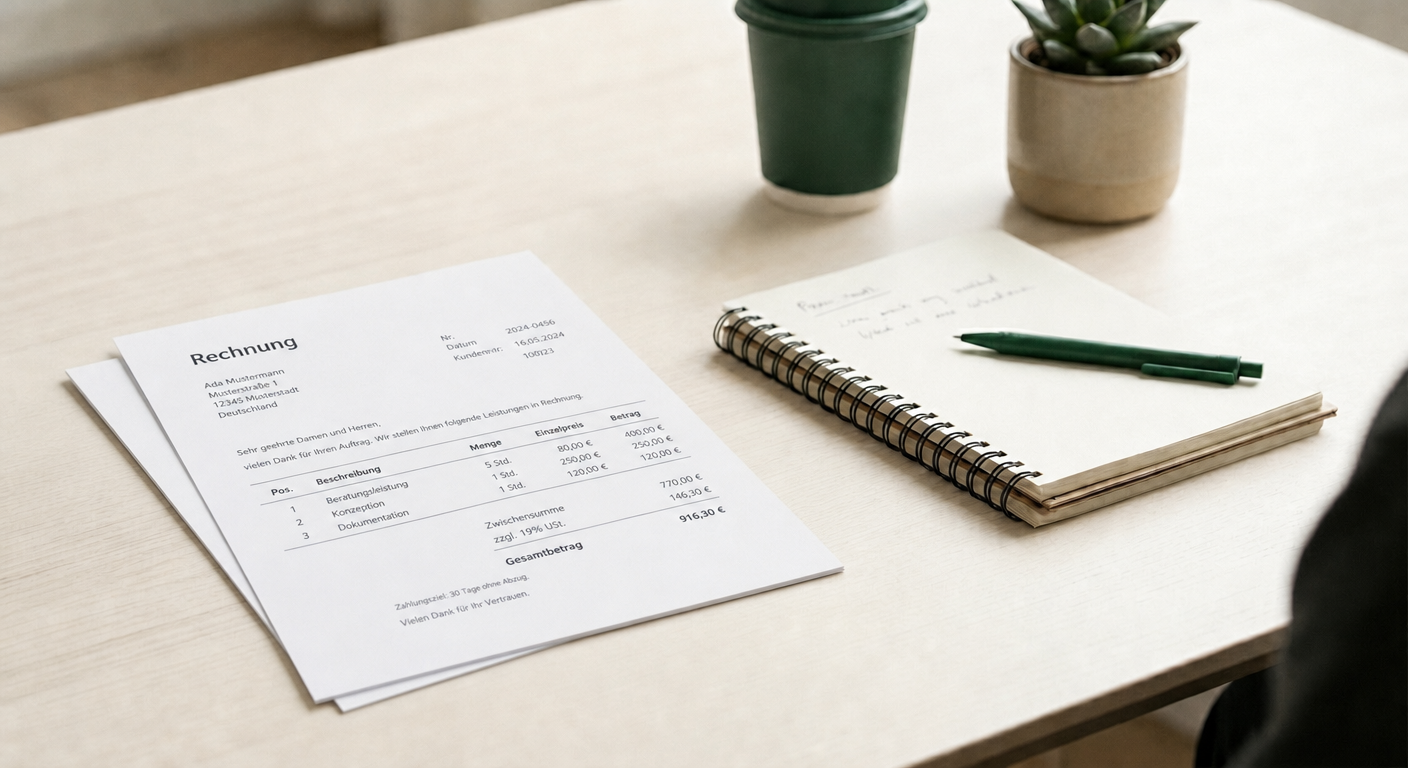
Was ist eine E-Rechnung und was bedeutet ZUGFeRD?
Nicht jede PDF ist eine E-Rechnung – entscheidend ist, ob dahinter eine Rechnung in einem strukturierten, maschinenlesbaren Datenformat steckt. Ein Buchhaltungsprogramm kann die Rechnungsdaten – Betrag, Steuersatz, Leistungsdatum, Rechnungsnummer – direkt auslesen, ohne dass jemand sie abtippen muss.
ZUGFeRD (Zentraler User Guide des Forums elektronische Rechnung Deutschland) ist ein solches Format. Das Praktische daran: Eine ZUGFeRD-Rechnung sieht für das menschliche Auge aus wie eine normale PDF, enthält aber zusätzlich einen unsichtbaren, strukturierten Datensatz. So können Sie die Rechnung ganz normal lesen, während Ihr System die Daten automatisch verarbeitet.
Für die E-Rechnung gilt bei der GoBD dieselbe Regel wie für jedes digitale Original: Sie bewahren die vollständige Datei mit ihrem strukturierten Datensatz auf. Wandeln Sie eine E-Rechnung in eine reine Bild-PDF um oder speichern Sie nur den Ausdruck, geht der maschinenlesbare Teil verloren – und damit ein Teil des Originals. Eine GoBD-konforme Rechnung bleibt also im gelieferten Format bestehen. Mehr zu den Unterschieden zwischen den beiden Formaten lesen Sie in unserem Vergleich ZUGFeRD oder XRechnung.
Darf ich Belege mit dem Handy fotografieren?
Diese Frage stellt sich fast jede Woche, sobald ein Tankbeleg, eine Bewirtungsquittung oder ein Kassenbon auf Papier ins Haus kommt. Die kurze Antwort lautet: Ja, das ist erlaubt. Sie dürfen Papierbelege abfotografieren – etwa mit dem Smartphone unterwegs – und anschließend digital ablegen.
Das Ganze läuft unter dem Begriff ersetzendes Scannen: Sie digitalisieren den Papierbeleg so, dass die digitale Version an die Stelle des Originals tritt und das Papier danach entsorgt werden darf. Das ist allerdings an klare Bedingungen geknüpft – vom bildlichen Erfassen über die Vollständigkeit bis zur Dokumentation des Ablaufs. Diese Voraussetzungen erklären wir im nächsten Abschnitt Schritt für Schritt. Wichtig ist an dieser Stelle nur die Grundunterscheidung:
| Wie der Beleg ankommt | Was das Original ist | Was Sie aufbewahren |
|---|---|---|
| Digital (PDF, E-Mail, Portal, E-Rechnung/ZUGFeRD) | Die digitale Datei | Datei im Originalformat speichern; Ausdruck reicht nicht |
| Auf Papier (Quittung, Bon, Brief) | Zunächst das Papier | Ersetzendes Scannen möglich – dann darf die digitale Version das Papier ersetzen |
Merken Sie sich für den Büroalltag die einfache Faustregel: Digital empfangen bleibt digital, Papier darf digital werden – soweit keine anderen gesetzlichen Vorschriften oder Beweisinteressen entgegenstehen. In beiden Fällen brauchen Sie eine geordnete, wiederauffindbare Ablage – ein bunter Ordner voller loser Screenshots ist keine GoBD-konforme Aufbewahrung.

Portal-Rechnungen muss übrigens niemand von Hand herunterladen: Dienste wie GetMyInvoices rufen sie automatisch bei Lieferanten und Online-Diensten ab. Das Einsammeln ist damit gelöst — die geordnete Ablage und die Übergabe an die Kanzlei bleiben ein eigener Schritt; wie sich beide Ansätze ergänzen, zeigt unser Vergleich.
Ersetzendes Scannen: Papierbelege digitalisieren und Original entsorgen
Wer täglich Kassenzettel, Lieferscheine und Papierrechnungen sammelt, kennt das Problem: Der Ordner wird voll, und irgendwann findet niemand mehr den passenden Beleg. Hier setzt das sogenannte ersetzende Scannen an. Damit ist gemeint, dass Sie einen Papierbeleg bildlich erfassen – also einscannen oder abfotografieren – und anschließend das Papieroriginal vernichten. Der digitale Beleg tritt dann an die Stelle des Papiers. Das ist grundsätzlich erlaubt, aber nur unter bestimmten Bedingungen, die sich aus den GoBD ergeben.
Diese Bedingungen müssen erfüllt sein, damit Belege scannen GoBD-konform ist
- Vollständige, bildgetreue Erfassung. Der Beleg muss komplett erfasst werden – Vorder- und gegebenenfalls Rückseite. Es darf nichts abgeschnitten oder unleserlich sein. Handschriftliche Vermerke, Stempel oder Zusätze auf dem Papier gehören mit auf das digitale Abbild.
- Zeitnahes Scannen. Der Beleg sollte möglichst bald nach Eingang digitalisiert werden, idealerweise unmittelbar im laufenden Geschäftsbetrieb. Je näher der Scan am Eingang des Belegs liegt, desto weniger Belege gehen unterwegs verloren.
- Lesbarkeit. Das digitale Abbild muss dauerhaft gut lesbar sein. Ein verwackeltes Handyfoto oder ein zu dunkler Scan, auf dem Beträge nicht mehr erkennbar sind, erfüllt diese Anforderung nicht.
- Zuordnung und Indexierung. Jeder digitale Beleg muss eindeutig einem Geschäftsvorfall zugeordnet und wiederauffindbar sein – etwa über Belegnummer, Datum, Betrag oder Geschäftspartner. Ein Ordner voller unbenannter Bilddateien reicht nicht.
- Keine nachträgliche Änderbarkeit. Nach der Erfassung darf der digitale Beleg nicht mehr unbemerkt verändert werden können. Änderungen oder Nachbearbeitungen müssen nachvollziehbar protokolliert sein, sodass immer erkennbar bleibt, was der ursprüngliche Beleg war.

Wann Sie das Papieroriginal aufbewahren müssen
Nicht jeder Beleg darf nach dem Scannen entsorgt werden. In bestimmten Fällen bleibt das Papieroriginal wichtig, insbesondere bei Unterlagen, deren Beweiskraft an der Papierform hängt. Dazu zählen typischerweise:
- Dokumente, die von Gesetzes wegen in Papierform (im Original) vorzuliegen haben, zum Beispiel bestimmte notariell beurkundete Urkunden;
- Unterlagen mit einer Beweisfunktion, die sich nur am Original prüfen lässt, etwa Wertpapiere oder eröffnete Testamente;
- Belege, bei denen Sie selbst begründete Zweifel an einer vollständigen und richtigen bildlichen Erfassung haben.
Im Zweifel gilt: Sind Sie unsicher, ob ein bestimmtes Dokument im Original aufbewahrt werden muss, klären Sie das vor der Vernichtung mit Ihrer Steuerberaterin oder Ihrem Steuerberater ab. Das ist der sicherste Weg, weil die Einschätzung vom konkreten Dokument und Ihrem Einzelfall abhängt.
Ihr Vorgehen schriftlich festhalten
Damit das ersetzende Scannen nachvollziehbar bleibt, sollten Sie festhalten, wie Sie in Ihrem Betrieb vorgehen: Wer scannt welche Belege, mit welchem Gerät, in welchem Format, wie werden sie benannt und wo abgelegt, und wann werden Originale vernichtet? Diese schriftliche Beschreibung nennt man Verfahrensdokumentation – sie beschreibt Ihren Prozess von der Erfassung bis zur Aufbewahrung. Wie eine solche Verfahrensdokumentation für kleine Unternehmen aussehen kann und was hineingehört, vertiefen wir in einem eigenen Ratgeberartikel; an dieser Stelle genügt der Hinweis, dass ein festgelegtes, gleichbleibendes Vorgehen die Grundlage für GoBD-konformes Scannen ist.

Was passiert bei einem Verstoß gegen die GoBD?
Ein GoBD-Verstoß bedeutet nicht automatisch, dass sofort etwas passiert. Die GoBD sind eine Verwaltungsanweisung des Bundesfinanzministeriums (BMF), also die Vorgabe, wie das Finanzamt eine ordnungsgemäße Buchführung beurteilt. Ob Ihre Belegführung diesen Grundsätzen entspricht, prüft die Finanzverwaltung in aller Regel nicht laufend, sondern anlassbezogen – typischerweise im Rahmen einer Betriebsprüfung, also einer Außenprüfung, bei der ein Prüfer des Finanzamts Ihre Aufzeichnungen und Belege im Detail sichtet.
Wenn dabei erhebliche formelle Mängel auffallen, kann das zwei praktische Folgen haben. Beide sind sachlich einzuordnen und im Alltag gut vermeidbar.
Verwerfung der Buchführung: Die Beweiskraft entfällt
Eine formell und sachlich ordnungsgemäße Buchführung hat nach § 158 der Abgabenordnung (AO) grundsätzlich Beweiskraft: Das Finanzamt muss die von Ihnen erklärten Zahlen der Besteuerung zugrunde legen. Ist die Buchführung dagegen nicht ordnungsgemäß – etwa weil Belege fehlen, nicht auffindbar sind oder nicht unveränderbar gespeichert wurden –, kann die Finanzverwaltung diese Beweiskraft aberkennen. Man spricht dann von einer Verwerfung der Buchführung. Ihre Aufzeichnungen sind damit nicht mehr automatisch verbindlich.
Schätzung durch das Finanzamt (§ 162 AO)
Entfällt die Beweiskraft, darf das Finanzamt die Besteuerungsgrundlagen nach § 162 AO schätzen. Eine Schätzung des Finanzamts bedeutet: Umsatz und Gewinn werden nicht aus Ihren Belegen abgeleitet, sondern anhand von Vergleichswerten, Erfahrungssätzen oder Zuschätzungen ermittelt. In der Praxis fällt eine solche Schätzung häufig zu Ihren Ungunsten aus und führt tendenziell zu einer höheren Steuerlast, als Ihre tatsächlichen Zahlen ergeben hätten – schlicht deshalb, weil ein Prüfer im Zweifel eher großzügig zu Ihren Lasten rechnet, wenn belastbare Belege fehlen.
Warum das kein Grund zur Sorge sein muss
Wichtig zur Einordnung: Ein einzelner formeller Mangel führt nicht sofort zur Verwerfung. Ausschlaggebend ist das Gesamtbild – ob Ihre Aufzeichnungen im Kern nachvollziehbar, vollständig und unveränderbar sind. Das beste Mittel gegen einen GoBD-Verstoß ist deshalb keine besondere Verteidigungsstrategie, sondern eine ruhige, laufende und sorgfältige Belegführung:
- Belege werden zeitnah erfasst, nicht erst am Jahresende zusammengesucht.
- Jeder Geschäftsvorfall ist mit einem Beleg hinterlegt („keine Buchung ohne Beleg“).
- Digitale Belege werden vollständig, geordnet und unveränderbar gespeichert.
- Die Vorgehensweise ist so dokumentiert, dass ein Außenstehender sie nachvollziehen kann.
Wer seine Belege das ganze Jahr über strukturiert sammelt und geordnet an die Steuerkanzlei übergibt, muss eine Betriebsprüfung nicht fürchten – die Unterlagen sprechen dann für sich.

Aufbewahrungsfristen: Wie lange müssen Belege gespeichert bleiben?
Eine der häufigsten Fragen im Büroalltag lautet: Wie lange muss ich einen Beleg eigentlich behalten, bevor ich ihn löschen oder vernichten darf? Wichtig ist zunächst, zwei Dinge auseinanderzuhalten, die oft verwechselt werden:
- Erfassungsfrist – der Zeitraum, innerhalb dessen ein Geschäftsvorfall gebucht bzw. aufgezeichnet sein muss.
- Aufbewahrungsfrist – der Zeitraum, über den ein Beleg danach unverändert und lesbar gespeichert bleiben muss.
Für die Erfassung nennt die Finanzverwaltung einen groben Anhaltspunkt: Als Orientierung wird für unbare Geschäftsvorfälle regelmäßig ein Zeitraum von rund zehn Tagen genannt – eine feste gesetzliche Frist ist das nicht. Ein Beleg sollte also möglichst zeitnah erfasst werden und nicht erst am Jahresende.
Aufbewahrungsfristen nach Belegart
Bei der eigentlichen Aufbewahrungsfrist für Belege gilt: Die GoBD selbst sind eine Verwaltungsanweisung des Bundesfinanzministeriums (BMF) und regeln vor allem das Wie der elektronischen Aufbewahrung. Wie lange ein Dokument aufzubewahren ist, ergibt sich dagegen aus den handels- und steuerrechtlichen Vorschriften. Die Dauer hängt davon ab, um welche Art von Unterlage es sich handelt:
| Belegart | Beispiele |
|---|---|
| Buchungsbelege | Ein- und Ausgangsrechnungen, Kassenbelege, Kontoauszüge, Buchungsnachweise |
| Handels- und Geschäftsbriefe | Angebote, Auftragsbestätigungen, Lieferscheine, geschäftliche Korrespondenz |
Die genaue Anzahl der Jahre je Belegart nennen wir hier bewusst nicht, weil sich diese Fristen aus den gesetzlichen Vorschriften ergeben und in der Vergangenheit bereits angepasst wurden. Eine veraltete Jahreszahl wäre schlimmer als gar keine. Die aktuell gültigen Fristen je Belegart – inklusive der Verkürzung auf 8 Jahre für Buchungsbelege – haben wir in einem eigenen Artikel zusammengefasst: Aufbewahrungsfristen 2026.
Zwei praktische Punkte für die Fristberechnung
- Der Fristbeginn liegt am Jahresende: Aufbewahrungsfristen beginnen üblicherweise erst mit dem Schluss des Kalenderjahres, in dem der Beleg entstanden bzw. die Buchung vorgenommen wurde – nicht am Belegdatum selbst. Ein Beleg vom 15.03.2026 läuft also nicht ab dem 15.03.2026, sondern erst ab dem Jahresende.
- Digital heißt lesbar bis zum Fristende: Ein digital aufbewahrter Beleg muss über die gesamte Frist unverändert, vollständig und maschinell auswertbar bleiben. Ein PDF, das nach einigen Jahren nicht mehr zu öffnen ist, oder ein Ordner auf einem längst entsorgten Rechner erfüllt die Aufbewahrungspflicht nicht.
Für kleine Unternehmen bedeutet das vor allem: Belege einmal ordentlich strukturiert ablegen und über den gesamten Zeitraum an einem gesicherten, zugänglichen Ort speichern. Wenn Ihre Belege über den Monat automatisch gesammelt und strukturiert archiviert werden, entfällt das nachträgliche Zusammensuchen, sobald die Aufbewahrungsfrist einmal läuft.

GoBD-Checkliste für kleine Unternehmen: 10 Punkte für den Büroalltag
Die GoBD wirken im ersten Moment sperrig. Im Alltag lassen sie sich aber auf wenige, klare Handgriffe herunterbrechen. Die folgende GoBD-Checkliste fasst zusammen, worauf es beim täglichen Umgang mit Belegen ankommt – gedacht für die Person im Büro, die Rechnungen, Quittungen und Kassenbons in den Griff bekommen soll.
- Belege sofort nach Erhalt digital erfassen. Fotografieren oder scannen Sie einen Papierbeleg möglichst am selben Tag. Digitale Belege (etwa PDF-Rechnungen aus dem E-Mail-Postfach) sichern Sie direkt in Ihrer Ablage. So vermeiden Sie, dass ein Beleg verloren geht, bevor er erfasst wurde.
- Originalformat behalten statt nur ausdrucken. Eine per E-Mail eingegangene Rechnung ist im ursprünglichen Format aufzubewahren – also als PDF oder als E-Rechnung (eine Rechnung in einem strukturierten, maschinenlesbaren Datenformat wie ZUGFeRD oder XRechnung). Ein Ausdruck ersetzt das digitale Original nicht.
- Belege zeitnah verarbeiten statt am Monatsende zu sammeln. Die GoBD verlangen eine zeitgerechte Erfassung. Planen Sie lieber einen festen kurzen Termin pro Woche ein, statt sich einmal im Monat durch einen ganzen Stapel zu kämpfen. Das reduziert Fehler und Lücken.
- Eine einheitliche Ablagestruktur nutzen. Legen Sie feste Ordner und Benennungen an, etwa nach Monat und Belegart (Eingangsrechnungen, Ausgangsrechnungen, Kassenbelege, Bankunterlagen). Wer Belege immer nach demselben Muster ablegt, findet sie später wieder – und der Steuerberater auch.
- Belege dauerhaft und maschinell lesbar speichern. Achten Sie darauf, dass die Dateien vollständig, unverändert und auch nach Jahren noch lesbar sind. Ein verwaschenes Foto, auf dem Beträge oder Datum nicht erkennbar sind, erfüllt den Zweck nicht.
- Zugriffsschutz vor nachträglicher Änderung sicherstellen. Ein zentraler GoBD-Grundsatz ist die Unveränderbarkeit: Ein einmal erfasster Beleg darf nachträglich nicht unbemerkt verändert werden. Nutzen Sie Ablagesysteme oder Software, die Änderungen protokollieren, statt Belege in einem frei überschreibbaren Ordner zu lagern.
- Ersetzendes Scannen sauber durchführen. Wenn Sie Papieroriginale nach dem Scannen entsorgen möchten, halten Sie einen festen, dokumentierten Ablauf ein: prüfen, ob der Scan vollständig und lesbar ist, und erst dann vernichten. Der Scanvorgang selbst gehört in Ihre Verfahrensdokumentation.
- Verfahrensdokumentation aktuell halten. Die Verfahrensdokumentation beschreibt schriftlich, wie Belege in Ihrem Betrieb entstehen, erfasst, abgelegt und aufbewahrt werden. Prüfen Sie sie regelmäßig und passen Sie sie an, wenn sich Ihr Ablauf ändert – etwa beim Wechsel auf ein neues System.
- Aufbewahrungsfristen im Blick behalten und Kasse/Bank vollständig einbeziehen. Löschen Sie Belege nicht vorschnell, sondern erst, wenn die jeweilige Frist wirklich abgelaufen ist. Auch Kassenbelege, Kontoauszüge und Zahlungsnachweise gehören lückenlos ins System – gerade in der Gastronomie und im Einzelhandel ist die vollständige Erfassung der Bareinnahmen ein häufiger Prüfpunkt.
- Die monatliche Übergabe an den Steuerberater vorbereiten. Stellen Sie die gesammelten Belege einmal im Monat strukturiert und vollständig bereit. Ihr Steuerberater ist Ihr Verbündeter: Je sauberer Ihre Belege-Sammel-Routine ist, desto weniger Rückfragen entstehen und desto zuverlässiger lässt sich die Buchführung erstellen. Wie eine strukturierte Übergabe im Detail abläuft, zeigt unsere Checkliste: Belege an Steuerberater übergeben.
Häufige Fragen zur GoBD (FAQ)
Ist eine PDF-Rechnung GoBD-konform?
Eine PDF-Rechnung kann GoBD-konform sein – entscheidend ist nicht das Dateiformat allein, sondern der Umgang damit. Die GoBD verlangen, dass ein elektronisch empfangener Beleg auch in dem Format aufbewahrt wird, in dem er eingegangen ist. Eine per E-Mail erhaltene PDF-Rechnung dürfen Sie also nicht ausdrucken, ablegen und die Datei löschen – die ursprüngliche PDF-Datei bleibt das aufbewahrungspflichtige Original. Zusätzlich muss die Rechnung unveränderbar gespeichert und über die gesamte Aufbewahrungsfrist lesbar sein. Die Frage „ist PDF-Rechnung GoBD-konform“ lässt sich also so beantworten: Ja, sofern Sie die Datei im Originalformat, unveränderbar und auffindbar archivieren.
Darf ich das Papieroriginal nach dem Scannen wegwerfen?
In den meisten Fällen ja. Die GoBD erlauben das sogenannte ersetzende Scannen: Sie digitalisieren einen Papierbeleg und können das Papier anschließend vernichten, wenn der Scan bildlich und inhaltlich mit dem Original übereinstimmt, unveränderbar gespeichert ist und der Vorgang in einer Verfahrensdokumentation beschrieben wird. Ausnahmen gelten für Unterlagen, bei denen andere Vorschriften ausdrücklich das Papieroriginal verlangen – etwa notariell beglaubigte Dokumente oder bestimmte Zolldokumente. Im Zweifel klären Sie mit Ihrem Steuerberater, welche Belegarten Sie in Papierform behalten sollten.
Gelten die GoBD auch bei der einfachen EÜR?
Ja. Die GoBD knüpfen an die steuerlichen Aufzeichnungs- und Aufbewahrungspflichten an und gelten unabhängig von der Gewinnermittlungsart. Auch wenn Sie Ihren Gewinn per Einnahmenüberschussrechnung (EÜR – die vereinfachte Gegenüberstellung von Betriebseinnahmen und -ausgaben) ermitteln und keine doppelte Buchführung betreiben, müssen Ihre steuerrelevanten Aufzeichnungen und Belege den GoBD entsprechen. Der Umfang der Anforderungen ist bei einem kleinen Betrieb geringer als bei einem bilanzierenden Unternehmen, der Grundsatz „keine Buchung ohne Beleg“ und die Pflicht zur ordnungsmäßigen, nachvollziehbaren Aufbewahrung bleiben aber bestehen.
Brauche ich zwingend eine spezielle GoBD-Software?
Eine bestimmte GoBD-Software schreibt das BMF nicht vor. Die GoBD sind technikoffen formuliert: Sie legen fest, welche Anforderungen erfüllt sein müssen (Unveränderbarkeit, Nachvollziehbarkeit, Vollständigkeit, Verfügbarkeit), nicht aber, mit welchem Programm. Theoretisch können Sie diese Anforderungen auch mit einfachen Mitteln erfüllen – in der Praxis wird das mit steigender Belegzahl schnell aufwendig, weil Sie Unveränderbarkeit und lückenlose Nachvollziehbarkeit selbst sicherstellen müssen. Eine dafür ausgelegte Lösung nimmt Ihnen genau diese technischen Punkte ab, ist aber keine gesetzliche Pflicht.
Was ist der Unterschied zwischen GoBD-Konformität und einer GoBD-konformen Archivierungslösung?
Das sind zwei verschiedene Ebenen. GoBD-konform ist am Ende immer der gesamte Prozess in Ihrem Unternehmen – also wie Sie Belege erfassen, buchen, ablegen und dokumentieren. Eine GoBD-konforme Archivierungslösung ist dagegen nur ein Baustein davon: eine Software oder ein System, das die technischen Anforderungen an die Aufbewahrung (etwa Unveränderbarkeit und Auffindbarkeit) erfüllt. Der Unterschied ist wichtig, weil eine Software allein Sie nicht automatisch GoBD-konform macht. Auch mit einem geeigneten System müssen Sie es tatsächlich vollständig nutzen und den Ablauf in Ihrer Verfahrensdokumentation beschreiben. Ein Werbeversprechen wie „GoBD-konform“ auf einem Produkt bezieht sich also auf das Werkzeug – die Konformität stellen Sie mit dessen sachgerechter Anwendung her.
Fazit: Laufend sammeln statt einmal im Jahr suchen
Die GoBD verlangen von einem kleinen Unternehmen nichts Exotisches: Belege zeitnah erfassen, im Originalformat und unveränderbar aufbewahren, geordnet ablegen und den eigenen Ablauf dokumentieren. Wer diese Routine über das Jahr einhält, erfüllt die Grundsätze fast von selbst – und die monatliche Übergabe an die Steuerkanzlei wird zur Formsache statt zur Schuhschachtel-Aktion.
Genau hier setzt Fibalo an: Ihre Belege werden den Monat über automatisch aus E-Mail, per Handyfoto und aus angebundenen Systemen zusammengeführt und einmal im Monat als strukturierter DATEV-Export – dem Standard-Datenformat für den Austausch mit Ihrer Steuerkanzlei – an Ihren Steuerberater übergeben. Frühzeitiges Erfassen, einheitliche Ablage und eine vorbereitete Übergabe lassen sich damit ohne täglichen Zettelstapel umsetzen – und Ihr Steuerberater bleibt Ihr Verbündeter, der aus sauberen Belegen eine verlässliche Buchführung macht. Genau das übernimmt Fibalo – testen Sie jetzt die vorbereitende Buchhaltung.Belege den ganzen Monat sammeln und einmal im Monat sauber übergeben: vorbereitende Buchhaltung mit Fibalo.


